融资历程与估值
神策数据在2015–2020年间完成五轮融资,累计融资约9000万美元(约合6.3亿元人民币)。2022年对外宣布的D轮2亿美元 实际于2021年完成,因特殊节点延迟公布。
| 2015-05-15 | 天使轮 | 600万人民币 |
明势资本、线性资本、薛蛮子
|
| 2015-11-04 | A轮 | 400万美元 |
明势资本、线性资本、薛蛮子、红杉资本
|
| 2017-04-11 | B轮 | 1100万美元 |
DCM资本、红杉资本
|
| 2018-03-28 | C轮 | 4400万美元 |
华平投资、红杉资本中国、DCM中国、襄禾资本、晨兴资本、线性资本、明势资本
|
| 2020-05-19 | C+轮 | 3000万美元 | 襄禾资本领投,晨兴资本、DCM资本、华平投资、红杉资本中国基金、线性资本、明势资本 |
注:神策早在2019年8月即透露启动D轮融资,但最终仍以C+轮收关,原因为下一轮融资额须显著高于上一轮,否则按惯例归为“上一轮+”范畴(本轮未超C轮4400万美元)。
估值:C+轮投后估值 4.8亿美元。
2021年上半年,神策已开始搭建VIE架构,为海外上市做准备。
商业模式与定价策略
订阅制为主,项目制为辅
- 订阅制:按年/按月收费,定价依据客户接入数据量(数据规模越大,价格越高)。税率仅6%(软件增值税率为13%)。
- 项目制:仅约50家传统企业客户采用(占总客户数约5%),多为定制化招标项目。
产品定价与竞争格局
-
国内同类工具价格竞争激烈,基础版起步价约 5–6万元/年。
-
普通客户付费区间为 数万至小几十万元,对价格敏感;高客单价订单多来自招投标,交付内容常为推荐系统或其他定制化产品,而非标准分析工具。
客户规模与营收表现

2019年:付费企业客户超过1000家;营业收入超过1亿元人民币。
客单价分布:平均约10万元/客户,但呈左偏分布(众数 < 中位数 < 均值),大部分客户客单价低于均值,少数招投标订单拉高平均。
人均产出与运营效率(2019年数据)
2019年员工人数超过300人,按不同营收假设测算人均产出:
| 营收 | 人均产出 |
|---|---|
| 1亿 | 33万/人 |
| 1.5亿 | 50万/人 |
| 1.8亿 | 60万/人 |
对比参考:国内成熟盈利SaaS产品(已运营10年以上)人均产出约 60–70万/人。神策处于快速成长期,人均产出大概率在 35–50万/人 之间,略低于成熟水平。
盈利状况分析
如果盈利了,那么这是一个很好的宣传点的,但没有看到官方提及到盈利。
SaaS的盈利与开销的时间点是错开的,SaaS 商业模式本身以及现行会计准则导致 SaaS 的收入确认被延迟,公司需要提前担负开发的费用,然而收入却要在未来时间才能收回。国内外也是一样的,国外即使亏损仍不影响一些SAAS公司上市,如日中天的Salesforce经常亏损是因为想用利润换高增长,营收规模做大,现金流做大,盈利并没那么重要,因为SaaS 公司短期的健康状况很大程度上取决于其现金流的健康状况而不是利润。
在时间上,可以参考秒针也是to B的SAAS产品,按秒针官方的说法是2008年推出AdMonitor到2014年才大规模盈利,历经6年才盈利,神策现在是5年,时间点上蛮契合的。
根据神策现在的营收水平,估计已经到了盈亏平衡点。
如何看后续发展
SaaS企业提升营收的两大策略:
- 产品差异化(版本分层):按功能划分体验版、标准版、企业版等,高阶功能单独收费。。
- 产品矩阵化(交叉销售):通过自研或并购扩展产品线,提高客单价和客户粘性。神策明确选择此路径,参考Adobe、Oracle、Salesforce的并购整合模式
神策走的是产品矩阵化:
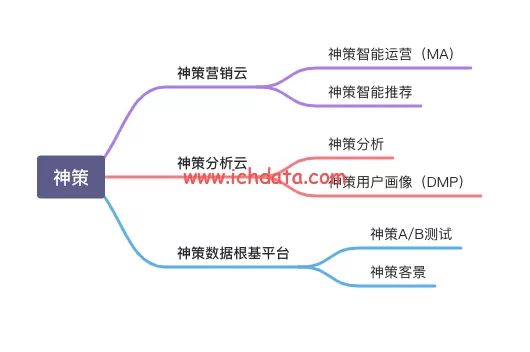
通过矩阵化策略,神策可拓展产品线,提高客单价和客户黏性。
注意
所有信息都来源于公开渠道,官方信息可能不会将准确的数据公布,会模糊化,自己乘以一个调节系数去调整,或用一个范围去估算。
参考资料
- https://36kr.com/p/702144552254340
- https://www.sohu.com/a/333496545_115978
- https://zhuanlan.zhihu.com/p/81120437
- https://36kr.com/p/1724333539329
